
CBS
Contribuição federal sobre bens e serviços, criada pela EC 132/2023. Substitui o PIS e a Cofins a partir de 2027.
EC 132/2023, art. 195, V; LC 214/2025, art. 542.
Análise & Apresentação
SisCount BIBalancete vira demonstrativo, indicador e reunião Modo ApresentaçãoA reunião com o cliente, com a sua marca Média de MercadoO cliente comparado ao setorInteligência Artificial
SisControllerVigia a consistência e aponta o que destoa SisAnalistaExplica o número em português claro SisConsultor EstratégicoPropõe hipóteses para a próxima decisãoReforma tributária · atualizado em 22/10/2026
A linha do tempo da CBS, do IBS e do Imposto Seletivo, ano a ano, com a fonte oficial de cada marco. Escrita para quem atende empresas do Lucro Presumido e do Lucro Real.
Cada marco com o estado (em vigor ou previsto) e a fonte oficial.
Ano de teste. CBS de 0,9% e IBS de 0,1%.
Fonte: EC 132/2023, ADCT art. 125; LC 214/2025, arts. 343 e 346.
O valor de CBS e IBS é compensado com o PIS/Cofins devido no mesmo período. Sem PIS/Cofins suficiente, compensa com outro tributo federal ou pede ressarcimento em até 60 dias.
Fonte: EC 132/2023, ADCT art. 125, §§ 1º e 2º; LC 214/2025, art. 348, I e II.
Quem cumpre as obrigações acessórias, como destacar CBS e IBS na nota, fica dispensado de recolher CBS e IBS deste ano, e continua pagando o PIS/Cofins integralmente.
Fonte: LC 214/2025, art. 348, §§ 1º e 2º.
Em autuação por falha nessas obrigações, a empresa é intimada e tem 60 dias para corrigir. Corrigindo, a multa é extinta.
Fonte: LC 214/2025, art. 348, §§ 3º e 4º, na redação da LC 227/2026.
Programa Nacional de Conformidade Tributária: foco em orientar e corrigir erros na emissão de notas, com correção de inconsistências até 31/12/2026.
Fonte: Receita Federal, Ato Conjunto RFB/CGIBS nº 5/2026.
CBS passa a ser cobrada. PIS e Cofins extintos.
Fonte: EC 132/2023, ADCT art. 126; LC 214/2025, art. 542.
IPI com alíquota zero, exceto produtos com industrialização incentivada na Zona Franca de Manaus.
Fonte: EC 132/2023, ADCT art. 126, III, "a".
Imposto Seletivo começa a ser cobrado.
Fonte: EC 132/2023, ADCT art. 126, I, "b".
IBS de 0,05% estadual e 0,05% municipal, em teste. CBS pela alíquota de referência menos 0,1 ponto percentual.
Fonte: EC 132/2023, ADCT art. 127; LC 214/2025, arts. 344 e 347.
ICMS e ISS cobrados a 9/10 das alíquotas atuais. O IBS sobe.
Fonte: EC 132/2023, ADCT art. 128, I.
ICMS e ISS a 8/10.
Fonte: EC 132/2023, ADCT art. 128, II.
ICMS e ISS a 7/10.
Fonte: EC 132/2023, ADCT art. 128, III.
ICMS e ISS a 6/10. Benefícios fiscais de ICMS e ISS caem na mesma proporção.
Fonte: EC 132/2023, ADCT art. 128, IV e § 1º.
ICMS e ISS extintos. Modelo novo integral.
Fonte: EC 132/2023, ADCT art. 129.
Saldo credor de ICMS homologado no fim de 2032 compensado com o IBS em 240 parcelas mensais, na regra geral.
Fonte: EC 132/2023, ADCT art. 134, § 3º.
A alíquota de referência da CBS para 2027 será fixada por resolução do Senado, a partir de cálculo do TCU. Até 22/10/2026 não havia resolução publicada. Atualizaremos esta página quando houver. (Fonte: LC 214/2025, art. 349.)
Contribuição federal sobre bens e serviços, criada pela EC 132/2023. Substitui o PIS e a Cofins a partir de 2027.
EC 132/2023, art. 195, V; LC 214/2025, art. 542.
Imposto de estados e municípios sobre bens e serviços. Entra aos poucos enquanto ICMS e ISS caem de 2029 a 2032.
EC 132/2023, art. 156-A; ADCT art. 128.
Incide uma vez, não gera crédito e alcança bens e serviços prejudiciais à saúde ou ao meio ambiente. A lei lista: veículos; embarcações e aeronaves; produtos fumígenos; bebidas alcoólicas; bebidas açucaradas; bens minerais; concursos de prognósticos e fantasy sport. Não incide sobre exportações nem sobre energia elétrica e telecomunicações, com uma exceção: na extração de bens minerais, é cobrado mesmo que o produto seja exportado. As alíquotas são fixadas em lei ordinária.
LC 214/2025, arts. 409 e 410; EC 132/2023, art. 153, § 6º, I e VII.
A empresa toma crédito do IBS e da CBS pagos nas compras, exceto bens de uso ou consumo pessoal definidos na lei. O crédito depende de nota fiscal eletrônica idônea e do imposto efetivamente pago. IBS e CBS têm créditos separados. Os dois não entram na própria base nem na base um do outro.
LC 214/2025, arts. 47 e 57; EC 132/2023, art. 156-A, § 1º, VIII e IX.
Bancos, maquininhas e instituições de pagamento vão separar e recolher IBS e CBS no momento em que o pagamento é liquidado. Parte do dinheiro da venda não chega à conta da empresa: o caixa precisa ser planejado. A data de início obrigatório depende de ato conjunto da Receita e do Comitê Gestor.
LC 214/2025, art. 31.
O imposto passa a ser destacado na nota, por fora do preço. Tabelas e contratos precisam ser revistos, e a Constituição autoriza a lei complementar a criar instrumentos de ajuste de contratos anteriores.
EC 132/2023, art. 156-A, § 1º, XIII, e art. 21.
| Tema | O que diz a lei | Pergunta para levar ao cliente |
|---|---|---|
| Regime de CBS e IBS | Quem está no Presumido ou no Real fica no regime regular de CBS e IBS (LC 214/2025, art. 41, § 1º) | "Seus processos de nota e de crédito estão prontos para o regime regular?" |
| PIS/Cofins cumulativo | A base do PIS/Cofins cumulativo é revogada em 2027 (LC 214/2025, art. 542, X) | "Sem o cumulativo, vale refazer a conta entre Presumido e Real?" |
| Créditos | Crédito amplo sobre as compras, nos termos da lei (LC 214/2025, arts. 47 e 57) | "Do que você compra, o que vira crédito e o que não vira?" |
| Créditos antigos de PIS/Cofins | Poderão ser compensados com outros tributos federais, inclusive CBS, ou ressarcidos, cumpridos os requisitos (EC 132/2023, ADCT art. 135) | "Você tem saldo de crédito que precisa ser mapeado?" |
| IRPJ e CSLL | A reforma do consumo não extinguiu o IRPJ e a CSLL, nem o Lucro Presumido | "A escolha do regime do IR continua: quando revisamos?" |
Fornecedor do Simples também gera crédito, limitado ao que ele recolheu, salvo se optar por recolher CBS e IBS por fora (EC 132/2023, art. 146, §§ 2º e 3º; LC 214/2025, arts. 41, § 3º, e 47, § 3º).
O efeito em cada empresa depende da operação: margem, compras com crédito e cadeia de clientes. Nada aqui é promessa de imposto menor.
A dispensa depende de cumprir as obrigações acessórias (LC 214/2025, art. 348, § 1º). A Receita informou que 86% dos documentos fiscais de empresas obrigadas já trazem o destaque da CBS, nos 30 dias até 07/10/2026, e que 1 em cada 3 estabelecimentos emissores ainda não destaca (Receita Federal, 09/10/2026).
Será fixada por resolução do Senado (LC 214/2025, art. 349). Até 22/10/2026, não publicada.
Deixa de existir em 2027. A empresa vai para o regime regular, com crédito (LC 214/2025, arts. 41, § 1º, e 542).
Crédito amplo, exceto uso e consumo pessoal, com nota idônea e imposto pago (LC 214/2025, arts. 47 e 57).
O recolhimento acontece na liquidação do pagamento (LC 214/2025, art. 31). A conta depende da operação de cada empresa.
O imposto passa a ser por fora e destacado; a Constituição autoriza a lei complementar a criar ajustes para contratos anteriores (EC 132/2023, art. 156-A, § 1º, XIII, e art. 21).
Incentivos caem de 2029 a 2032 e acabam em 2033; o saldo credor homologado é compensado com o IBS em 240 parcelas mensais, na regra geral (EC 132/2023, ADCT arts. 128, 129 e 134).
O SisTax Planning põe os regimes do cliente lado a lado, com regime atual, regime recomendado, grau de confiança e qualidade do dado. A aba Reforma News acompanha as fases da reforma. Você chega à reunião com a comparação pronta; o efeito da CBS e do IBS na operação de cada cliente continua sendo análise do profissional responsável.
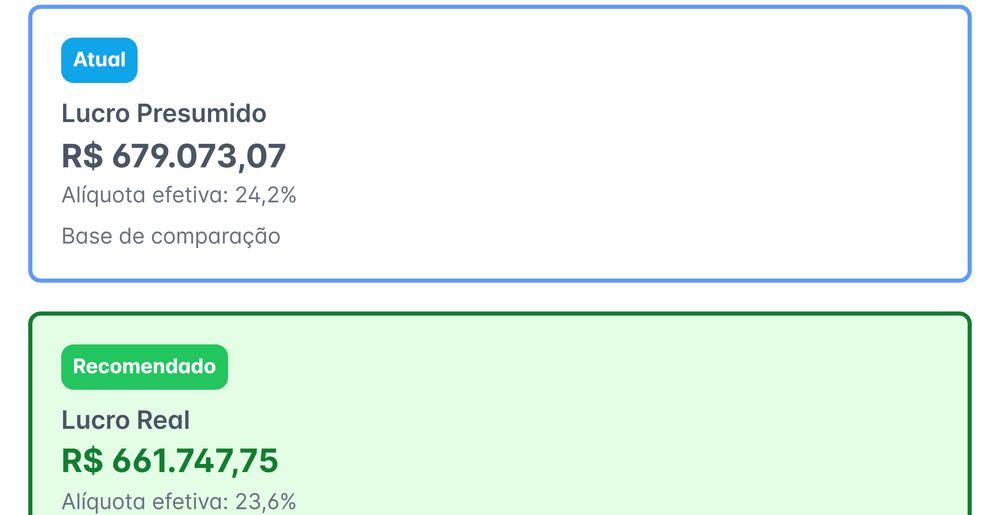
Telas reais do sistema, com empresa fictícia. Valores exibidos não representam resultados prometidos.
Conteúdo informativo, atualizado em 22/10/2026. Não substitui a análise do caso concreto pelo profissional responsável.
15 dias grátis · sem cartão